O governo brasileiro anunciou no início da noite de ontem como certa, a instalação da primeira grande planta industrial de separação e processamento de terras raras no país, mas os documentos apresentados pela própria compradora do Projeto Caldeira ao mercado australiano são mais cautelosos. A Lynas Rare Earths fala em “potencial” para desenvolver o processamento no Brasil e não informa, até agora, valor do investimento, localização, capacidade ou cronograma para essa nova unidade. O que está efetivamente contratado é outra coisa: a aquisição de 100% da australiana Meteoric Resources, controladora do projeto mineiro em Minas Gerais, numa operação avaliada em A$ 968 milhões.
A questão central, entretanto, não é apenas se Caldeira será explorada. Tudo indica que a nova controladora tem recursos e interesse para levar o projeto adiante. O que permanece em aberto é onde ficará a parte mais valiosa da cadeia. É essa resposta que mostrará se o novo marco dos minerais críticos conseguirá transformar uma das maiores reservas de terras raras fora da China em indústria tecnológica dentro do Brasil ou se o país continuará fornecendo parte importante da matéria-prima para que as etapas mais sofisticadas sejam realizadas no exterior.
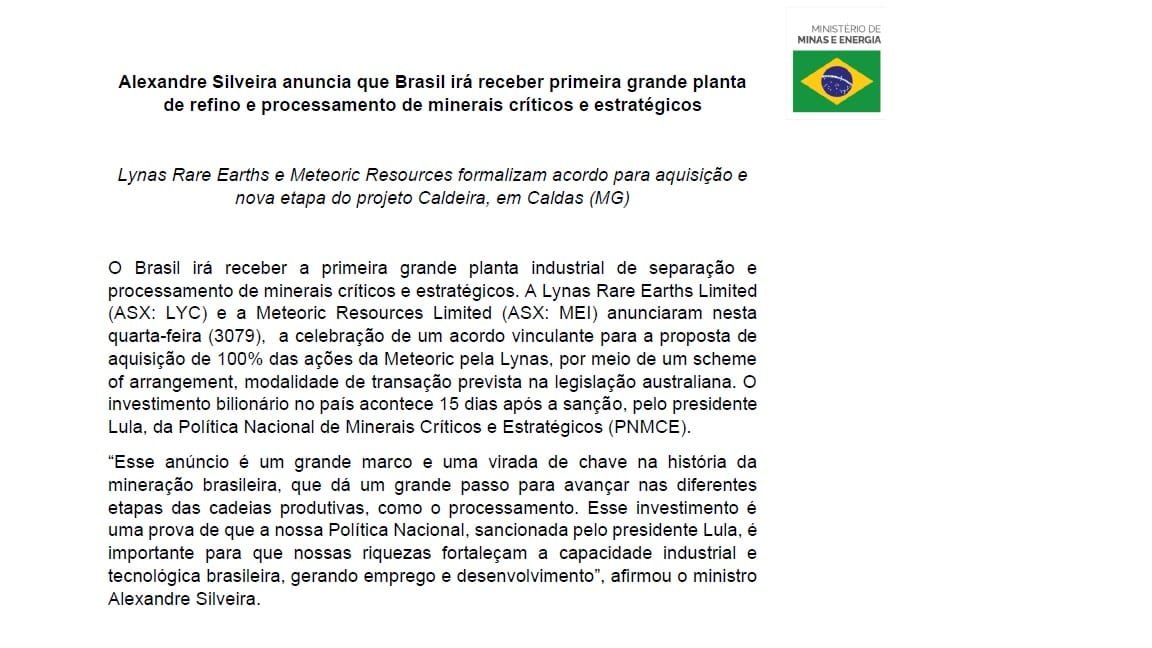
A diferença que marca um desencontro de informações aparece no próprio comunicado divulgado pelo Ministério de Minas e Energia. Logo na abertura, o MME afirma que “o Brasil irá receber a primeira grande planta industrial de separação e processamento de minerais críticos e estratégicos”. O anúncio foi associado diretamente à compra da Meteoric pela também australiana Lynas, apenas 15 dias depois da sanção da Política Nacional de Minerais Críticos e Estratégicos.
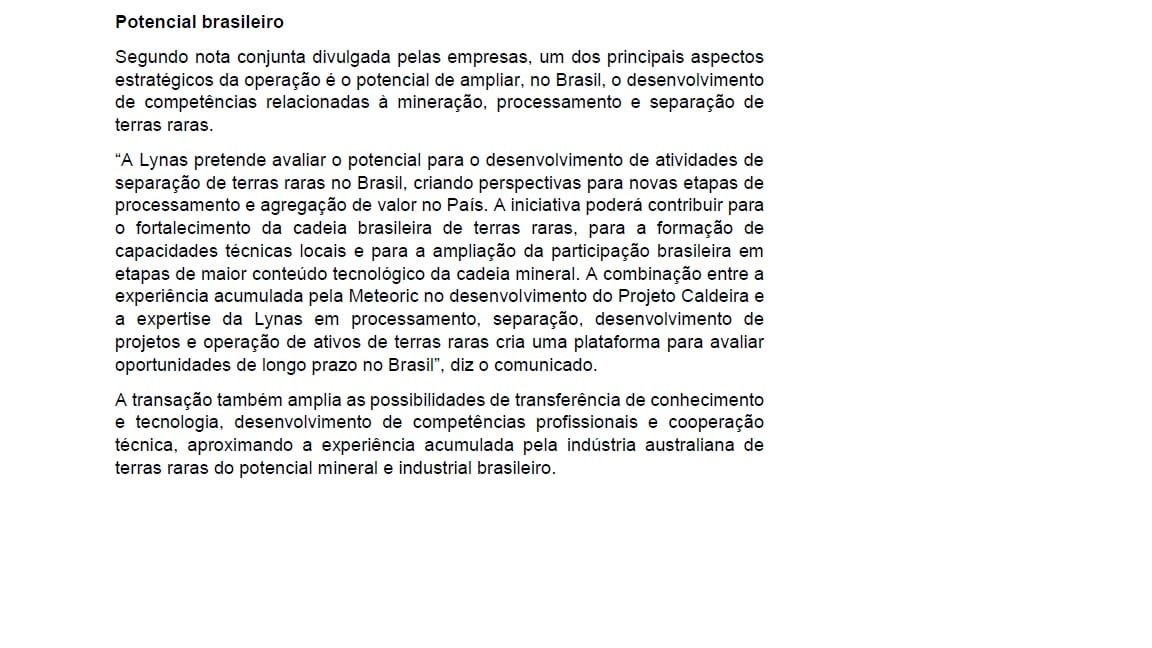
Mais adiante, porém, ao reproduzir a posição das próprias empresas, o tom muda. A Lynas “pretende avaliar o potencial para o desenvolvimento de atividades de separação de terras raras no Brasil”. O comunicado fala ainda em “perspectivas” para novas etapas de processamento e numa plataforma para “avaliar oportunidades de longo prazo no Brasil”.
A apresentação de 26 páginas preparada por Lynas e Meteoric para o mercado australiano reforça essa diferença. O documento, de 1º de outubro, acompanha o anúncio da aquisição feito à Australian Securities Exchange, a ASX. As empresas informam que assinaram um Scheme Implementation Deed, SID, um contrato que estabelece como será implementada a reorganização societária pela qual a Lynas pretende adquirir 100% das ações da Meteoric. A própria apresentação alerta que é apenas um resumo e que os termos completos estão no SID. Um Scheme Booklet, documento detalhado destinado aos acionistas, ainda será distribuído e deverá incluir o parecer de um especialista independente sobre a operação.
Pelo negócio, cada acionista da Meteoric receberá 0,0207 nova ação da Lynas para cada ação que possui. Depois da conclusão, os atuais acionistas da Lynas ficarão com aproximadamente 94,1% da companhia combinada e os da Meteoric, com 5,9%. O valor atribuído à transação é de aproximadamente A$ 968 milhões, com prêmio de 68,4% sobre o último fechamento das ações da Meteoric antes do anúncio.
É importante separar os números porque eles representam coisas diferentes. Os A$ 968 milhões são o valor da aquisição societária. A Lynas também disponibilizará uma linha interina de financiamento de até A$ 110 milhões, dos quais A$ 35 milhões são liberados com a assinatura do acordo e até A$ 75 milhões poderão ser aportados posteriormente. Esse dinheiro poderá ser usado no desenvolvimento de Caldeira, nos custos da própria transação e em capital de giro.
Existe ainda um terceiro valor: US$ 498 milhões, que é o investimento estimado pelo Estudo Definitivo de Viabilidade para desenvolver o Projeto Caldeira. Nenhum desses três números aparece na documentação da Lynas como orçamento para a construção da planta brasileira de separação anunciada pelo MME.
Planta incerta
O documento apresentado aos investidores não descreve a unidade brasileira de separação como investimento já aprovado. Na página 16, ao relacionar as possibilidades futuras abertas pela compra, a Lynas usa a expressão “Caldeira upstream and downstream processing potential”, ou seja, o potencial de processamento nas etapas iniciais e posteriores da cadeia, além de mencionar possíveis parcerias para essas etapas industriais.
Na página seguinte, a formulação volta a ser condicional. Entre os benefícios da operação para os acionistas da Meteoric está o “potencial” de aproveitar a experiência da Lynas para desenvolver processamento no Brasil.
A diferença é importante porque a compradora já possui fora do Brasil exatamente a estrutura industrial necessária para processar o material produzido em Caldeira. A Lynas opera há mais de 15 anos a mina e o concentrador de Mt Weld, na Austrália, investiu cerca de A$ 570 milhões na expansão de sua capacidade e aproximadamente A$ 800 milhões na unidade de Kalgoorlie, também na Austrália, para produzir MREC, Mixed Rare Earth Carbonate, ou carbonato misto de terras raras.
Na Malásia, a empresa mantém sua grande unidade de processamento e separação em Kuantan. Segundo a apresentação, é a maior instalação individual de processamento de terras raras fora da China. A Lynas afirma ser também a única produtora comercial fora da China de óxidos separados de terras raras leves e pesadas. A capacidade nominal de separação e acabamento de produtos chega a 10,5 mil toneladas por ano.
Isso significa que a Lynas não depende da construção de uma refinaria brasileira para aproveitar economicamente os minerais de Caldeira. Ela já dispõe de uma cadeia integrada entre Austrália e Malásia.
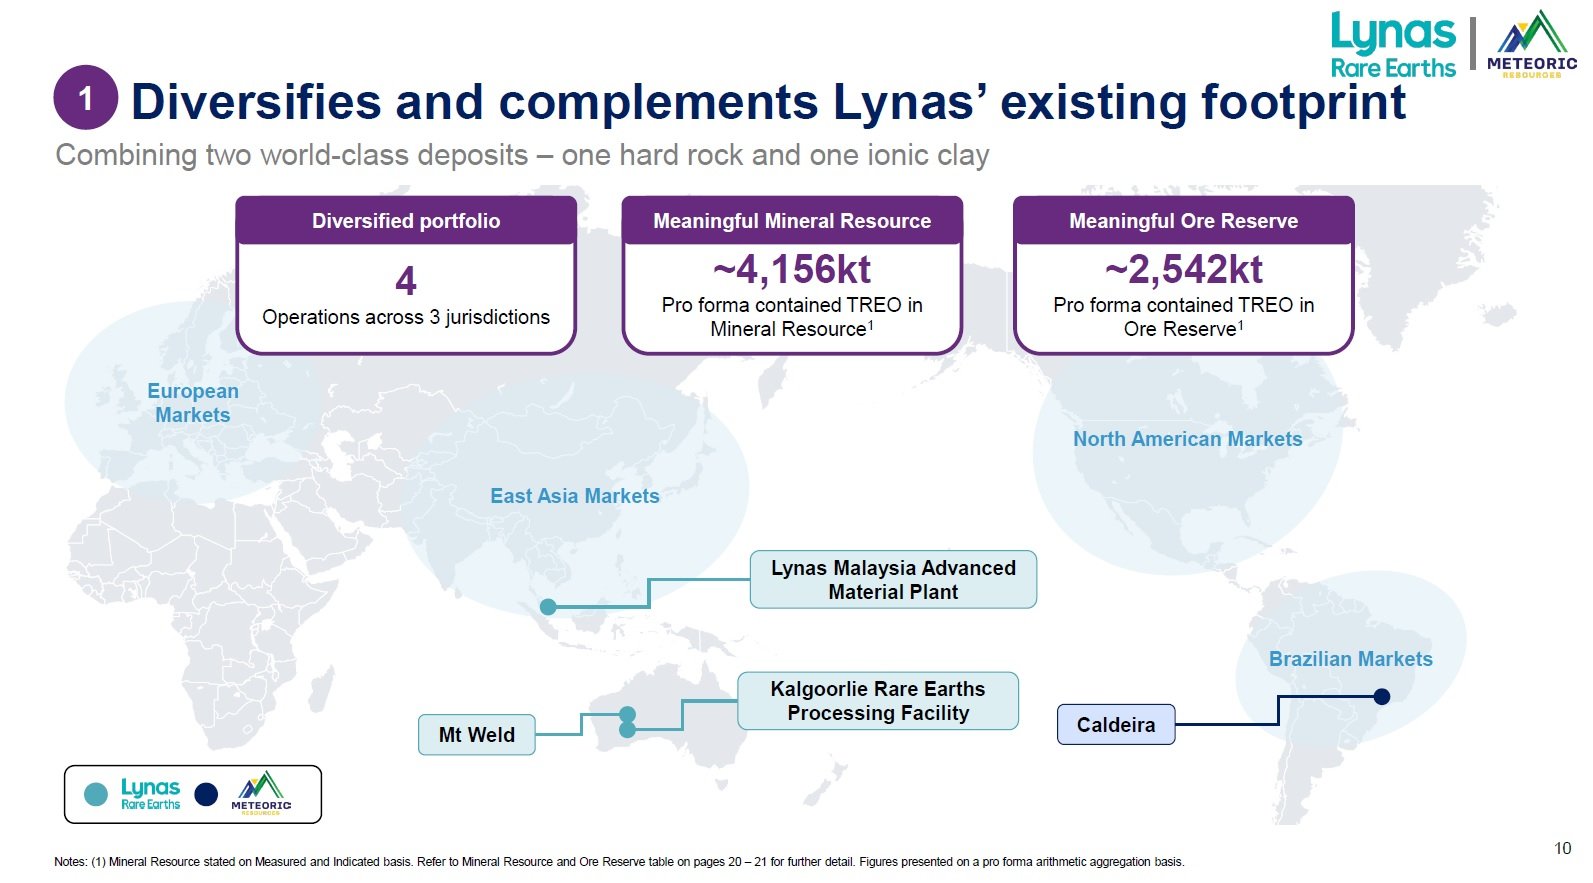
O mapa apresentado aos investidores na página 10 ajuda a visualizar essa questão. Caldeira aparece incorporada à estrutura mundial da empresa ao lado de Mt Weld e Kalgoorlie, na Austrália, e da Lynas Malaysia Advanced Material Plant, na Malásia. O mapa identifica mercados brasileiros, norte-americanos, europeus e asiáticos, mas não mostra uma nova unidade brasileira de separação. Isso não significa que a planta anunciada pelo governo não será construída. Significa que, na documentação empresarial disponível até agora, ela ainda aparece como possibilidade de desenvolvimento, enquanto o MME já a apresenta como uma decisão tomada.
Projeto Caldeira
O investimento necessário para colocar Caldeira em produção está bem mais definido. O DFS, Definitive Feasibility Study, ou Estudo Definitivo de Viabilidade, concluído pela Meteoric em julho, estima US$ 498 milhões para desenvolver o empreendimento. O cálculo é classificado como estimativa Classe 3 e inclui uma contingência de 10%.
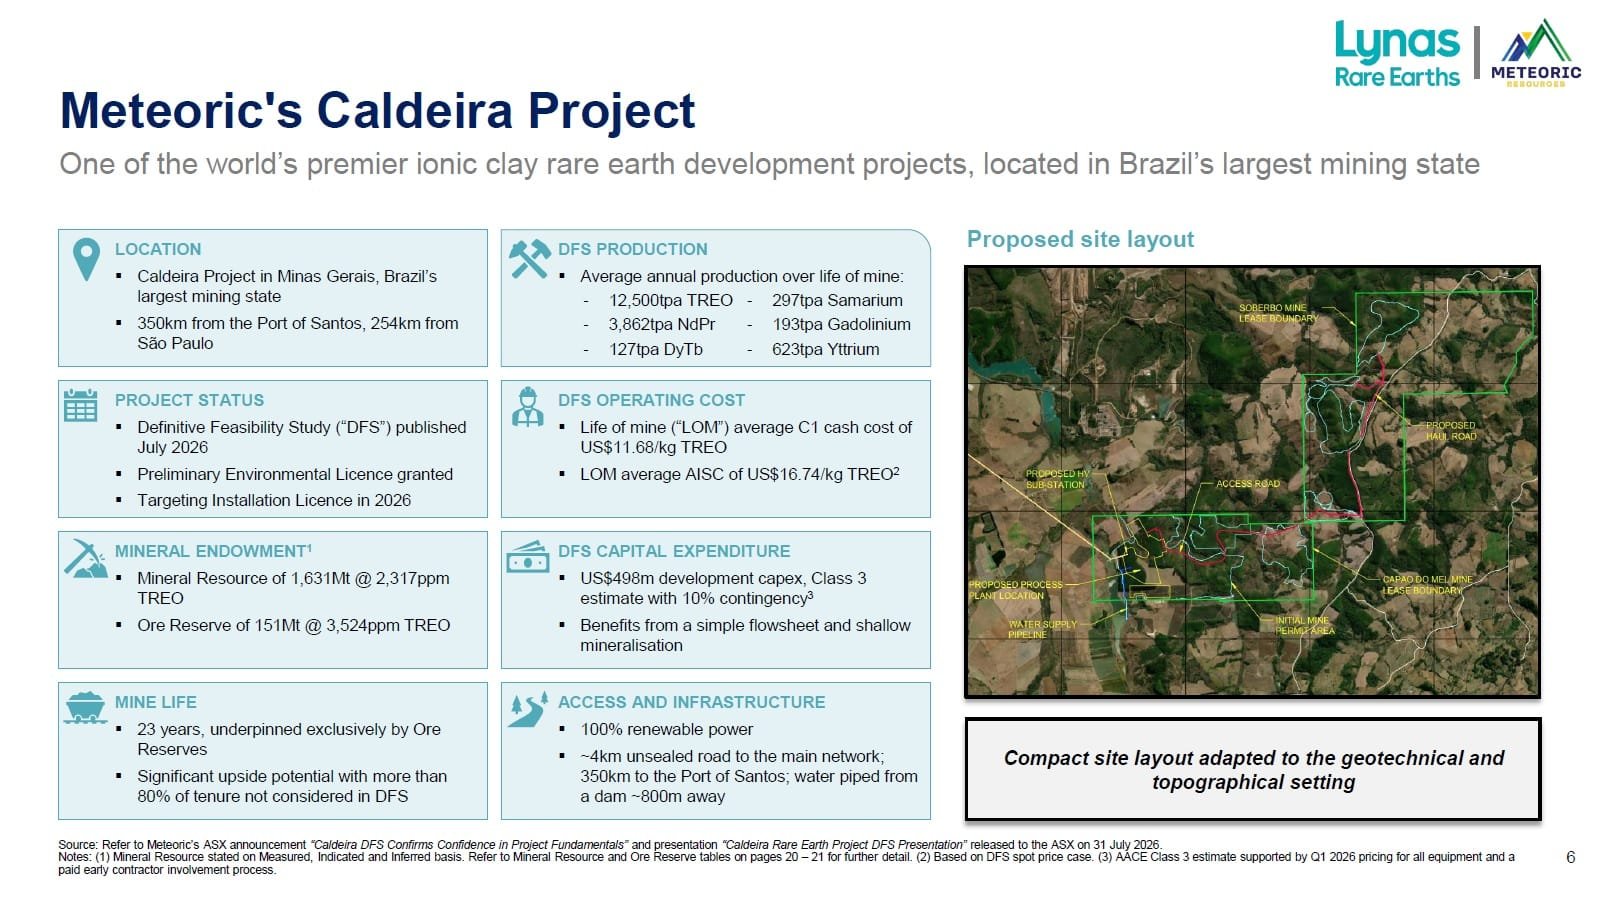
A vida inicial projetada da mina é de 23 anos. Mesmo assim, mais de 80% das áreas controladas pela empresa não foram consideradas no estudo, o que abre espaço para eventual expansão futura. O projeto fica a aproximadamente 350 quilômetros do Porto de Santos e 254 quilômetros de São Paulo. Segundo a apresentação, a área industrial terá acesso a energia 100% renovável e receberá água por tubulação de uma barragem situada a cerca de 800 metros.
A produção média prevista ao longo da vida da mina é de 12,5 mil toneladas anuais de TREO, Total Rare Earth Oxides, ou óxidos totais de terras raras. Desse volume, cerca de 3.862 toneladas por ano serão de NdPr, sigla que reúne neodímio e praseodímio. São dois elementos importantes para a produção de ímãs permanentes de alto desempenho usados em motores de veículos elétricos, turbinas eólicas, robótica, equipamentos eletrônicos e várias outras tecnologias.
Outras 127 toneladas anuais serão de DyTb, disprósio e térbio. São terras raras pesadas de alto interesse tecnológico. Entre suas funções está melhorar o desempenho de determinados ímãs, inclusive sua capacidade de manter propriedades magnéticas em temperaturas elevadas, característica importante para motores elétricos, equipamentos industriais e aplicações aeroespaciais.
A produção projetada inclui ainda 297 toneladas anuais de samário, usado, entre outras aplicações, em ímãs de samário-cobalto resistentes a temperaturas elevadas; 193 toneladas de gadolínio, empregado em materiais magnéticos e aplicações tecnológicas especializadas; e 623 toneladas de ítrio, utilizado em cerâmicas avançadas, lasers, materiais eletrônicos e outros produtos industriais.
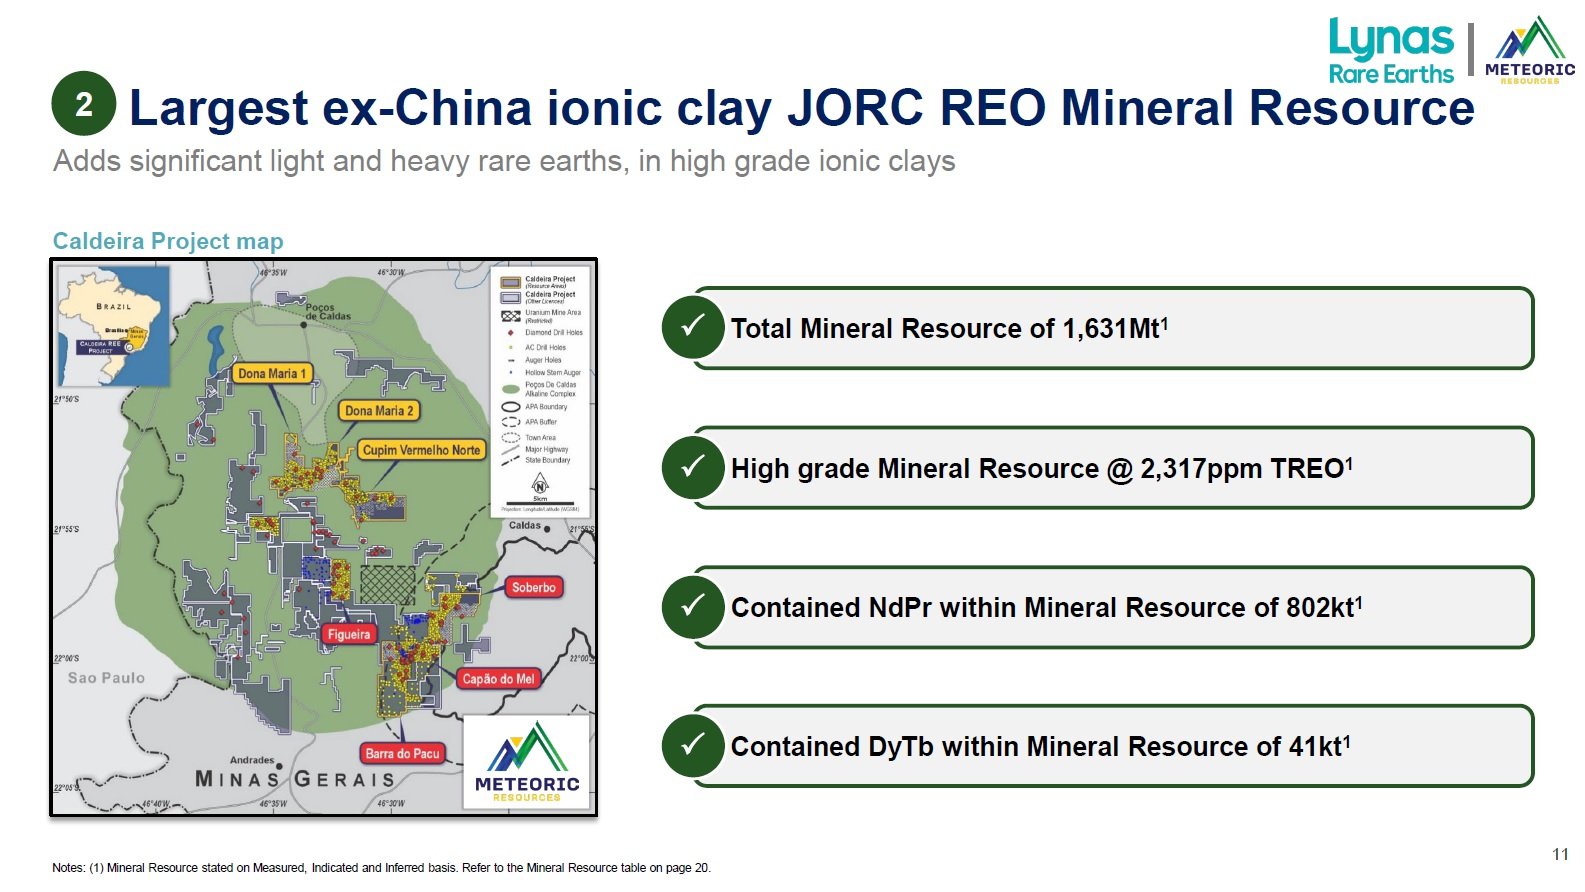
A dimensão geológica explica boa parte do interesse da Lynas. A Meteoric estima recursos minerais de 1,631 bilhão de toneladas, com aproximadamente 802 mil toneladas de neodímio e praseodímio e 41 mil toneladas de disprósio e térbio contidas no recurso. Lynas
Esses números, porém, não devem ser confundidos com reservas prontas para exploração econômica. A estimativa segue o padrão JORC, código australiano usado para classificar recursos e reservas minerais. As reservas atualmente classificadas somam 151,1 milhões de toneladas e estão integralmente na categoria “provável”. Elas contêm aproximadamente 124 mil toneladas de neodímio e praseodímio e 5 mil toneladas de disprósio e térbio.
Para a Lynas, a relação entre o preço pago e o volume mineral incorporado chama atenção. A Meteoric representará aproximadamente 5,9% da companhia combinada, mas acrescentará cerca de 44% dos recursos minerais de óxidos de terras raras e 21% das reservas. No total, a aquisição aumenta em 79% os recursos minerais da Lynas e em 26% suas reservas.
Controle brasileiro
Embora o negócio seja firmado entre duas companhias australianas, seus efeitos chegam diretamente ao Brasil. O Projeto Caldeira é desenvolvido por empresas brasileiras controladas pela Meteoric, entre elas a Meteoric Caldeira Mineração Ltda., que aparece nos processos de licenciamento ambiental do empreendimento. A compra da controladora estrangeira, portanto, produzirá, se consumada, mudança indireta no controle do projeto mineral brasileiro.
E esse pode se tornar um dos primeiros grandes testes da Política Nacional de Minerais Críticos e Estratégicos, sancionada em 16 de setembro.
A própria documentação da aquisição reconhece a questão. Entre as condições para fechar a operação está a obtenção de qualquer aprovação, homologação ou outra autorização exigida pelo recém-promulgado regime brasileiro de minerais críticos e estratégicos. A condição somente deixa de ser necessária se for determinado, segundo os mecanismos previstos pelas partes, que o novo regime brasileiro não se aplica à operação.
Há um detalhe especialmente importante numa nota da própria apresentação. Lynas e Meteoric registram que aspectos do novo regime brasileiro ainda dependem de implementação. É exatamente a situação atual do Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos, o CIMCE. O governo regulamentou sua estrutura e já designou representantes externos, mas o novo sistema ainda começa a ser colocado em funcionamento.
Isso não permite afirmar antecipadamente que o CIMCE obrigatoriamente terá de aprovar a compra. Mas elimina a dúvida sobre a relevância da nova legislação para a transação. As próprias empresas consideram uma eventual homologação brasileira uma condição para concluir o negócio e reconhecem que o regime ainda está em implantação.
O cronograma dá tempo para essa análise. A primeira audiência judicial na Austrália está prevista para meados de novembro. O Scheme Booklet, documento detalhado destinado aos acionistas, deverá ser distribuído em dezembro. A reunião dos acionistas está prevista para o fim de janeiro de 2027, seguida de uma segunda decisão judicial. A implementação da aquisição é esperada apenas para o início de março de 2027.
A Lynas também pretende manter integrantes importantes da equipe da Meteoric para garantir continuidade ao desenvolvimento de Caldeira e preservar presença local no Brasil. Os detalhes sobre esses profissionais ainda serão apresentados no documento destinado aos acionistas.
Cade
Existe ainda uma segunda frente regulatória possível no Brasil, independente do novo regime mineral. Uma eventual análise pelo Conselho Administrativo de Defesa Econômica, o Cade, teria natureza diferente da homologação relacionada aos minerais críticos. O Cade examina atos de concentração sob a ótica da concorrência. A necessidade de submissão dependerá do enquadramento da operação nos requisitos da legislação concorrencial brasileira, inclusive do faturamento no país dos grupos econômicos envolvidos.
Como Caldeira ainda não iniciou produção comercial, será necessário verificar o faturamento brasileiro consolidado dos grupos Lynas e Meteoric e suas estruturas societárias antes de afirmar que a operação terá de passar pelo Cade. Até agora, os documentos das empresas analisados não esclarecem essa questão.
Governo avisado
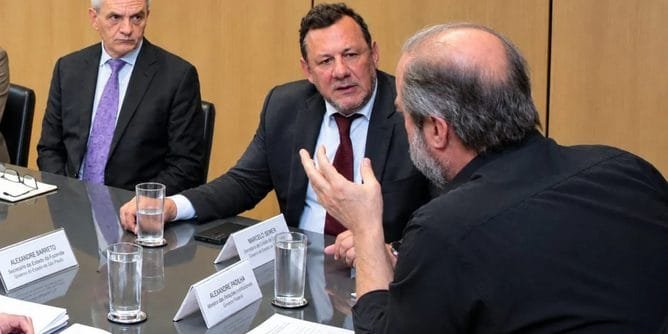
A cronologia da operação também merece atenção. O próprio MME informou que, em 16 de setembro, antes da cerimônia de sanção da nova política no Palácio do Planalto, o ministro Alexandre Silveira recebeu o CEO global da Meteoric, Andrew Tunks, e o diretor executivo da Meteoric Brasil, Marcelo Carvalho (Foto principal da matéria). O Projeto Caldeira foi apresentado ao ministro naquele encontro.
Naquele mesmo dia, Silveira antecipou publicamente que o governo teria, já nas semanas seguintes, resultados concretos da nova política, com anúncios de investimentos e parcerias justamente nos segmentos de refino e processamento. Isso significa que, quando fez a declaração, o ministro já conhecia as movimentações envolvendo Caldeira.
A documentação apresentada na Austrália acrescenta outra informação importante. Meteoric e Lynas afirmam que a primeira já mantém relações com governos brasileiros nos níveis federal, estadual e municipal e que a própria Lynas já iniciou interlocução com o governo brasileiro.
No mesmo slide, as empresas destacam os instrumentos públicos que podem beneficiar projetos de minerais críticos no país. Citam o recém-criado CIMCE, até R$ 5 bilhões em créditos fiscais destinados ao processamento doméstico, o Fundo Garantidor da Atividade Mineral de R$ 2 bilhões e fundos administrados pelo BNDES, entre eles Fundo Clima e Brasil Soberano, que, segundo a apresentação, somam mais de R$ 50 bilhões para projetos relacionados a minerais estratégicos.
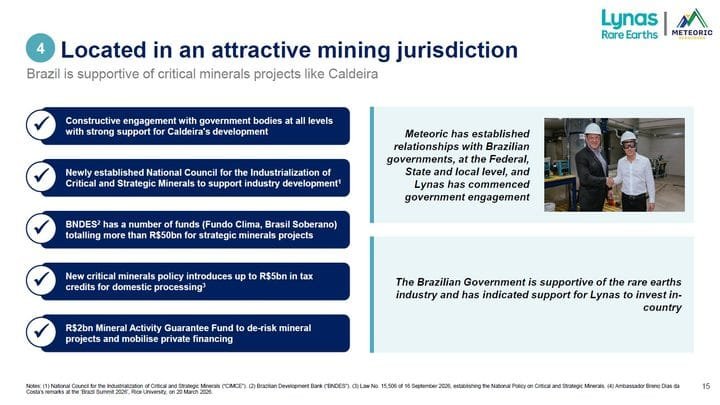
O documento faz ainda uma afirmação que merece esclarecimento oficial. Segundo as empresas, o governo brasileiro indicou apoio para que a Lynas invista no país. A apresentação não identifica qual órgão manifestou esse apoio, quando ocorreu a conversa nem se o entendimento envolve financiamento, incentivos fiscais, garantias ou apenas respaldo institucional.
A informação abre uma frente de apuração especialmente relevante no BNDES. A apresentação não afirma que exista financiamento aprovado para a Lynas ou para a aquisição da Meteoric. Ela apenas coloca os fundos do banco entre os instrumentos disponíveis para projetos estratégicos. Portanto, qualquer participação financeira pública ainda precisa ser demonstrada.
Essa cronologia também recomenda cautela com a tentativa do MME de relacionar diretamente a aquisição à nova política. O comunicado destaca que o “investimento bilionário” foi anunciado 15 dias depois da sanção e Silveira afirma que o negócio comprova a importância da política aprovada pelo governo.
Mas a reunião de 16 de setembro e a própria complexidade de uma aquisição internacional de A$ 968 milhões mostram que as negociações já estavam em andamento. A nova legislação pode ser decisiva para definir como o investimento será realizado, quanto processamento ficará no país e quais condições o Brasil poderá impor à mudança de controle. Os documentos disponíveis, porém, não permitem atribuir à nova lei a origem da aquisição.
Licenciamento
Caldeira também já avançou no licenciamento ambiental. A apresentação informa que o empreendimento recebeu Licença Prévia e pretende obter a Licença de Instalação ainda em 2026. O projeto considerado pelo Estudo Definitivo de Viabilidade prevê mineralização rasa, um processo que as empresas classificam como relativamente simples, energia 100% renovável e água levada por tubulação de uma barragem situada a aproximadamente 800 metros da área industrial.
O empreendimento possui EIA/Rima, Estudo e Relatório de Impacto Ambiental, elaborado para o Projeto Caldeira concebido pela Meteoric. O processo de licenciamento corre em nome da Meteoric Caldeira Mineração Ltda e já passou por audiência pública.
A entrada da Lynas e, principalmente, o anúncio de uma grande planta brasileira de separação abrem uma nova questão: essa instalação industrial está contemplada no projeto que recebeu Licença Prévia e naquele submetido ao pedido de Licença de Instalação?
Até agora, os documentos analisados não demonstram isso. A pergunta é relevante porque uma verdadeira unidade de separação de terras raras pode acrescentar processos químicos, reagentes, consumo de água, geração de efluentes e resíduos diferentes daqueles previstos originalmente. Caso a planta anunciada pelo governo não faça parte do projeto ambientalmente analisado, será necessário verificar se haverá complementação dos estudos ou um novo procedimento de licenciamento.
Valor agregado
É justamente nesse ponto que a aquisição da Meteoric pode se transformar no primeiro grande teste industrial da nova política brasileira. Existe uma diferença enorme entre retirar a argila do solo, produzir um carbonato misto de terras raras e exportá-lo, e realizar no Brasil as etapas seguintes da cadeia. Depois do beneficiamento vêm a separação química dos diferentes elementos, a produção de óxidos de alta pureza, a transformação em metais e ligas e, finalmente, a fabricação de componentes como ímãs permanentes.
É nessas etapas posteriores que cresce o conteúdo tecnológico e o valor agregado. A Lynas já domina boa parte dessa cadeia fora do Brasil. Em Kalgoorlie, na Austrália, produz MREC, o carbonato misto de terras raras. Na Malásia, possui capacidade para separar e finalizar produtos de terras raras leves e pesadas.
A empresa, portanto, poderá aproveitar Caldeira de duas formas. Poderá usar o recurso brasileiro para alimentar a cadeia industrial internacional que já possui ou poderá internalizar no Brasil parte das etapas de separação que hoje realiza no exterior. As duas possibilidades não são necessariamente excludentes.
A nova legislação brasileira tenta incentivar justamente a segunda opção. O governo prevê até R$ 5 bilhões em créditos fiscais entre 2030 e 2034, diferenciados conforme o nível de agregação de valor realizado no território nacional, além da possibilidade de participação da União de até R$ 2 bilhões no Fundo Garantidor da Atividade Mineral.
A compra da Meteoric pela Lynas é, portanto, uma mudança importante independentemente da divergência entre os anúncios. Um dos maiores recursos conhecidos de terras raras em argilas iônicas fora da China poderá passar para uma companhia que possui capacidade financeira, tecnologia e experiência industrial para desenvolver a mina e separar esses elementos.
Mas quatro coisas precisam ser mantidas separadas.
A primeira é a aquisição da Meteoric, avaliada em A$ 968 milhões. A segunda é o desenvolvimento de Caldeira, cujo Estudo Definitivo de Viabilidade estima investimento de US$ 498 milhões. A terceira é a eventual construção da planta brasileira de separação, para a qual os documentos da Lynas ainda não apresentam investimento, capacidade, localização ou cronograma. E a quarta é a autorização brasileira para a mudança de controle, reconhecida pelas próprias empresas como uma possível condição para concluir o negócio.
O MME juntou essas diferentes etapas num anúncio que dá como certa a chegada da primeira grande planta brasileira de separação e processamento. A documentação apresentada aos investidores conta uma história mais cautelosa. A Lynas fala em “potencial” para desenvolver processamento no Brasil, revela que já iniciou interlocução com o governo e reconhece que a aquisição poderá depender de homologação pelo novo regime brasileiro.
*Veja a integra do documento apresentado pela Lynas na Austrália. https://capitaldigital.com.br/wp-content/uploads/2026/10/Lynas.pdf