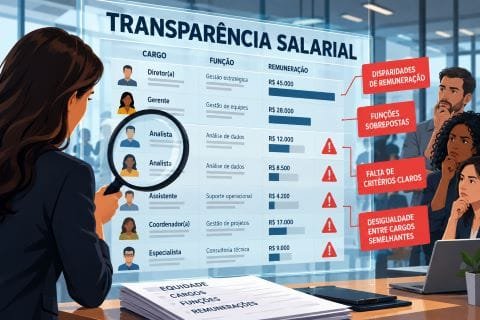
A ampliação das regras de transparência salarial e o maior cruzamento de informações trabalhistas estão colocando sob atenção das empresas divergências entre cargo, função, Classificação Brasileira de Ocupações (CBO) e remuneração. Erros nesses registros podem se repetir ao longo do tempo, atingir diferentes trabalhadores e gerar reflexos em salários, benefícios, convenções coletivas e obrigações declaradas ao governo.
O tema ganhou espaço com a etapa de atualização de informações do 6º Relatório de Transparência Salarial, que envolveu, em agosto, empresas com 100 ou mais empregados. O relatório combina dados enviados pelas empresas ao eSocial com informações complementares prestadas por meio do Portal Emprega Brasil e apresenta os resultados de maneira agregada, inclusive considerando grandes grupos ocupacionais da CBO.
Entre as inconsistências encontradas em revisões de folhas de pagamento estão registros de CBO incompatíveis com as atividades efetivamente realizadas, cargos diferentes das funções desempenhadas, enquadramentos sindicais inadequados, salários abaixo do piso aplicável e diferenças de remuneração entre profissionais que exercem funções equivalentes sem critérios objetivos e documentados.
O problema pode começar ainda no cadastro do trabalhador. CBOs genéricos ou mantidos desde admissões antigas, por exemplo, podem deixar de representar as atividades que passaram a ser exercidas pelo profissional. Quando a classificação ocupacional, o cargo formal e a função realizada na prática não correspondem entre si, a divergência pode se espalhar por diferentes sistemas e processos internos.
Situação semelhante ocorre quando o cargo registrado não corresponde às tarefas realizadas pelo empregado. Dependendo do caso, essa diferença pode gerar discussões sobre desvio de função. Já erros no enquadramento sindical podem resultar na aplicação de uma convenção coletiva inadequada, afetando pisos salariais, adicionais e benefícios previstos para determinada categoria.
As diferenças salariais entre trabalhadores que exercem atividades equivalentes também passaram a receber maior atenção. A existência de salários diferentes não representa, por si só, uma irregularidade, mas aumenta a necessidade de as empresas terem critérios verificáveis e documentados para explicar as diferenças de remuneração.
Segundo Rafaela Lucena, responsável pela área de BPO de folha de pagamento da Bernhoeft, inconsistências envolvendo CBO, cargo, função e remuneração aparecem com frequência nas primeiras análises realizadas em folhas empresariais. A revisão, segundo ela, precisa ir além da identificação do erro e buscar sua origem.
Alterações de cargo, promoções ou mudanças salariais são exemplos de situações em que uma informação incorreta pode percorrer diferentes etapas internas. O que foi definido para o trabalhador precisa estar alinhado com sua ficha funcional, com os dados utilizados no processamento da folha e com as informações posteriormente enviadas aos sistemas oficiais.
O impacto financeiro pode crescer quando o erro não está limitado a uma única pessoa ou período. Em um caso apresentado por Rafaela durante um webinar sobre auditoria preventiva de folha, uma empresa revisou três anos de processamento e identificou diferenças superiores a R$ 200 mil. A origem estava em uma rubrica calculada sobre uma base incorreta, que também produzia reflexos em outras parcelas.
Falhas desse tipo podem se repetir automaticamente quando estão associadas a regras, parâmetros ou rubricas utilizadas para vários trabalhadores. Bases de cálculo, jornadas, adicionais, incidência de verbas e rescisões estão entre os itens que podem apresentar inconsistências acumuladas ao longo das competências.
A revisão por amostragem é uma das formas utilizadas para identificar problemas. Nesse modelo, grupos de trabalhadores, rubricas ou situações específicas são analisados para verificar se as regras adotadas estão sendo aplicadas de maneira correta. Quando uma divergência é encontrada, a análise pode ser ampliada para determinar sua origem e verificar se outros empregados foram afetados.
O aumento da integração entre sistemas trabalhistas também tornou mais difícil tratar erros cadastrais e de folha como questões isoladas. Informações registradas internamente podem alimentar o eSocial e outros processos de análise, fazendo com que divergências entre cadastro, função e remuneração permaneçam registradas no histórico do trabalhador.
Nesse cenário, a auditoria da folha passa a funcionar não apenas como uma conferência de valores já pagos, mas como um instrumento para localizar padrões de erro e corrigir processos internos. A principal questão deixa de ser apenas se a folha foi processada e paga e passa a incluir se as informações utilizadas no cálculo correspondem à realidade funcional de cada trabalhador.
Com o avanço da transparência salarial e do cruzamento eletrônico de dados, empresas passam a ter maior necessidade de manter alinhados os registros da ficha funcional, a folha de pagamento e as informações transmitidas ao eSocial. Além do risco de diferenças financeiras acumuladas, inconsistências nesses dados podem ampliar questionamentos trabalhistas e dificultar a justificativa de critérios utilizados na definição de cargos, funções e salários.