*Por Mauro Rodrigues
Uma empresa pode contratar um novo sistema de gestão, ampliar sua infraestrutura de nuvem, adquirir licenças de inteligência artificial e aumentar o orçamento destinado à automação sem necessariamente avançar em sua transformação digital. Quando processos continuam desconectados, áreas trabalham de forma isolada e a governança permanece inalterada, o aumento dos investimentos em tecnologia pode resultar em custos maiores sem uma melhora proporcional nos resultados.
Esse descompasso aparece na terceira edição do Índice de Transformação Digital do Brasil (ITDBr), da PwC Brasil e da Fundação Dom Cabral. A maturidade digital média das empresas brasileiras caiu de 3,7 para 3,6 em uma escala de 1 a 6. Embora a variação seja pequena, ela ocorre justamente em um período marcado pelo crescimento dos investimentos em tecnologia.
O estudo IT Trends Snapshot 2025, realizado pela consultoria Stratica, apontou que 60% das empresas brasileiras projetavam aumento dos investimentos em tecnologia da informação, enquanto 23% esperavam crescimento superior a 10%. Os números indicam que o problema não está necessariamente na falta de recursos, mas na maneira como os investimentos são planejados, integrados aos processos existentes e acompanhados dentro das organizações.
Um dos pontos levantados pelo ITDBr está relacionado à governança digital. Em muitas empresas, ela ainda funciona principalmente como uma estrutura voltada à organização e ao controle de processos, sem participar de forma mais ampla da definição das estratégias de negócio. Com isso, novas tecnologias podem ser incorporadas antes que a própria organização esteja preparada para utilizá-las de maneira eficiente.
A diferença entre comprar ferramentas e promover uma transformação também aparece na relação das empresas com seus clientes. A dimensão de clientes digitais medida pelo ITDBr caiu de 3,8 para 3,1. O indicador envolve, entre outros aspectos, a capacidade de coletar e utilizar dados para compreender e personalizar a experiência dos consumidores.
A aquisição de uma plataforma de análise de dados, por exemplo, não resolve problemas quando as informações utilizadas são inconsistentes, duplicadas ou não podem ser rastreadas. Da mesma forma, um sistema de CRM tende a produzir resultados limitados quando áreas como vendas, marketing e atendimento trabalham com processos e bases de dados separadas.
O mesmo desafio aparece na adoção da inteligência artificial. Segundo o levantamento citado no artigo, 70% das empresas brasileiras investem em IA principalmente em resposta à pressão competitiva, enquanto apenas 30% conseguiram medir ganhos concretos de produtividade em projetos envolvendo inteligência artificial e machine learning.
Isso coloca a organização dos dados no centro do debate. Sistemas de CRM, plataformas omnichannel, canais digitais, atendimento remoto e ferramentas de relacionamento dependem de informações padronizadas, integradas e rastreáveis. Sem essa estrutura, o desempenho das novas soluções pode ficar limitado independentemente da capacidade da tecnologia utilizada.
Nesse cenário, problemas de qualidade dos dados, integração entre sistemas e governança podem se tornar mais relevantes do que o próprio volume de recursos destinados aos projetos tecnológicos. Quanto maior a quantidade de ferramentas incorporadas sem uma arquitetura organizada, maior também pode ser a complexidade da operação.
A reforma tributária sobre o consumo acrescentou uma nova camada a esse problema. Desde 2026, empresas passaram a enfrentar uma fase de adaptação dos sistemas fiscais às regras relacionadas ao IBS e à CBS. A mudança exige ajustes em ERPs, sistemas de emissão de documentos fiscais e rotinas contábeis.
O processo, porém, não se limita a uma atualização de software. A transição envolve reclassificação fiscal de produtos e serviços, revisão de contratos, mudanças nos fluxos de faturamento, conciliação bancária, treinamento das equipes e maior integração entre áreas fiscais, contábeis, financeiras e de tecnologia.
Empresas que concentraram a adaptação apenas nos sistemas podem enfrentar retrabalho e inconsistências quando os processos que alimentam essas ferramentas não foram revistos anteriormente. A situação expõe um problema recorrente na transformação digital: a adoção de uma tecnologia antes da identificação clara do processo que precisa ser corrigido ou aprimorado.
Esse comportamento pode criar um ciclo no qual uma ferramenta que não apresenta o retorno esperado é substituída ou complementada por outra solução, adicionando novas camadas de tecnologia sem necessariamente resolver o problema original.
O recuo da maturidade digital registrado pelo ITDBr ocorre depois de um período de forte digitalização das empresas, impulsionado pela pandemia, pela expansão da computação em nuvem e, mais recentemente, pela disseminação da inteligência artificial generativa. O cenário passa a exigir menos atenção ao volume de novas aquisições e mais avaliação sobre o resultado das tecnologias que já foram incorporadas.
A transformação digital, portanto, depende não apenas do orçamento destinado à infraestrutura ou às novas ferramentas. Também envolve revisão de processos, integração entre áreas, qualidade dos dados, definição de responsabilidades e acompanhamento dos resultados. O investimento em tecnologia pode ser uma parte importante desse processo, mas seu impacto depende da capacidade da empresa de relacioná-lo a objetivos concretos de negócio e de medir o retorno obtido.
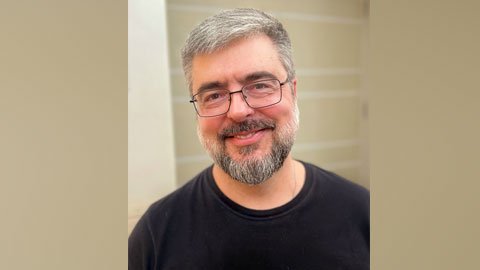
*Mauro Rodrigues, Head da Selbetti Print Solutions